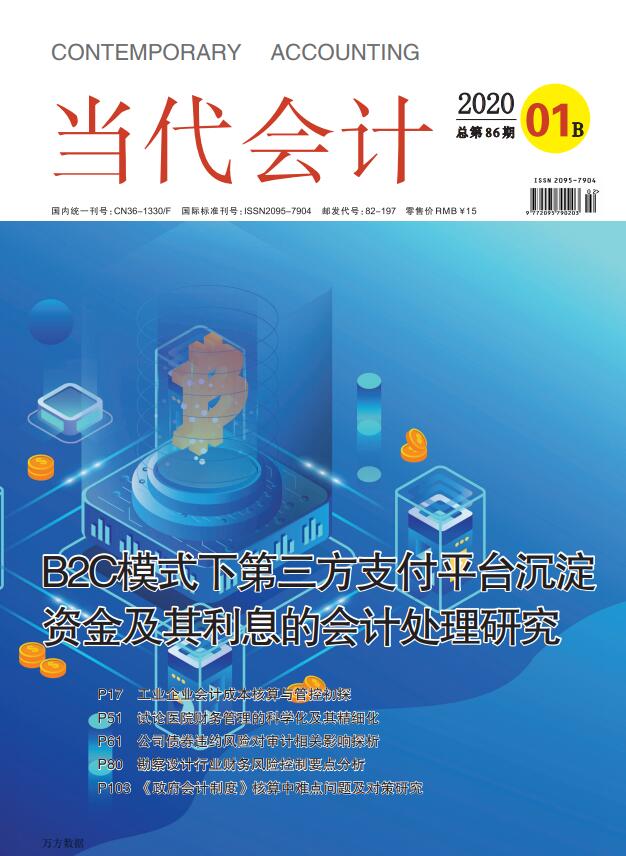
主管单位:中文天地出版传媒股份有限公司
主办单位:江西省报刊传媒有限责任公司
编辑出版:《当代会计》杂志社
邮发代号:
创刊时间:2014年
出 版 地:
出版周期:半月刊
期刊语种:中文
期刊开本:16开
国际标准连续出版物号:2095-7904
国内统一连续出版物号:36-1330/F
数智融合时代企业内部控制体系的范式重构与实施路径
一、引言:内部控制进入数智化重构的关键窗口期
随着大数据、人工智能、区块链等新兴技术向会计领域的全面渗透,企业内部控制的环境、对象与手段均发生了根本性变化。传统以人工审批、事后稽核、静态制度为核心的内控模式,在面对海量数据流转、瞬时交易处理和复杂生态协同时,逐渐暴露出响应迟滞、覆盖盲区与判断失灵等结构性缺陷。与此同时,财政部陆续发布的多项企业会计准则解释及《会计信息化发展规划(2021-2025年)》,明确要求会计工作与信息技术深度融合,这为内部控制体系的升级迭代提供了政策指引。当代会计研究亟需回答一个核心命题:在数智融合的浪潮中,内部控制如何实现从“合规工具”向“价值创造机制”的范式跃迁?
二、数智化对内控五要素的深层冲击与重塑逻辑
(一)控制环境:从科层管控走向平台赋能
传统内控环境依赖清晰的权责分离与层级授权。而在数字化组织中,跨部门项目团队、生态伙伴协同及算法决策机制,使得权力边界趋于模糊。控制环境的建设重点应从“岗位隔离”转向“权限治理”,即通过零信任架构下的动态授权、行为画像与智能合约,确保“人机共治”中的责任可追溯性。管理会计的平衡计分卡理念亦可延伸至内控环境评价,将数据治理成熟度、算法伦理遵从度纳入考核维度。
(二)风险评估:从定期评估走向实时感知
会计准则的持续更新(如新收入准则、金融工具准则)要求企业具备更强的职业判断能力,而数智化使风险评估具备了实时化、量化化的技术可能。企业可依托风险热力地图与机器学习预测模型,对财务报告错报风险、合规风险及运营风险进行毫秒级扫描。值得关注的是,数字资产的确认与计量、数据跨境流动的合规性等新兴风险,已超越传统风险清单的覆盖范围,需要建立动态风险知识图谱。
(三)控制活动:从人工嵌入走向自动内嵌
RPA(机器人流程自动化)与AI技术的应用,使许多控制点(如三单匹配、预算硬约束、异常交易拦截)得以嵌入业务流程的自动化执行中。这种“控制即流程”的模式大幅降低了人为操纵空间,但也带来了新的技术风险——算法偏见、模型漂移与系统单点故障。审计研究领域已开始关注“控制自动化”场景下的IT审计方法论创新,强调对数据完整性、算法可解释性及系统变更管理的持续审计。
(四)信息与沟通:从信息孤岛走向业财融合
数智化内控的核心底座是高质量的数据中台。通过打通业务系统(ERP、CRM、SRM)与财务系统(核算、预算、资金)的数据链路,实现业财一体化的实时映射。税务筹划环节尤为受益——借助全税种自动化申报与发票电子化,企业可动态优化税负结构,同时确保税务合规的穿透式管理。沟通机制亦需突破内部边界,将监管机构、审计机构及供应链伙伴纳入统一的信息交互平台。
(五)监督机制:从静态审计走向持续审计
智能审计技术(如数据挖掘、文本分析、连续审计工具)使得内审部门能够对企业经济活动的全样本进行非现场、不间断的监控。内部审计的职能定位正由“查错纠弊”向“风险洞察与流程优化”升级。在此背景下,《当代会计》所倡导的审计研究新范式,应重点关注“审计证据的电子化链条”“智能预警模型的置信度评估”以及“人机协同审计中的职业怀疑保持”等议题。
三、构建“敏捷+韧性”双元内控体系的实践路径
(一)以数据治理为基石,夯实内控底座
企业应设立数据治理委员会,明确数据标准、数据质量规则及数据安全分级。将内控要求前置到数据采集、清洗、存储与使用的全生命周期,确保“源头可控、过程可溯、结果可查”。对于财务共享服务中心而言,还需关注多法人主体间数据隔离与合并抵消的自动化控制逻辑。
(二)以准则变迁为牵引,动态更新控制点
面对会计准则的持续演进(如资产减值、租赁、收入确认等领域的修订),企业内控部门应建立“准则变动-流程影响-控制更新”的联动机制。利用自然语言处理技术对准则原文进行解析,自动映射至相关业务流程与控制矩阵,缩短从准则发布到落地执行的时滞。
(三)以智能风控为引擎,提升决策支持能力
将管理会计的预测模型与内控风险指标相结合,构建面向战略、运营、财务三维的风险预警体系。例如,通过现金流预测模型与应收账款的账龄动态分析,自动触发信用政策调整建议。税务筹划方面,可运用情景模拟工具评估不同交易架构下的税负影响,在合法合规前提下实现税收成本最优。
(四)以人才转型为保障,培育复合型内控团队
数智化内控要求人员兼具会计专业素养、数据科学思维与信息技术能力。企业应通过轮岗实训、微认证课程等方式,培养“懂业务、通数据、精准则、善风控”的复合型人才。同时,在绩效考核中引入内控数字化项目的落地成效指标,激发组织变革的内生动力。
四、结语:走向价值创造的内部控制新纪元
数智融合不仅改变了会计信息的产生与传递方式,更在深层次上重构了内部控制的底层逻辑。当代会计研究与实践必须跳出“合规防御”的单一思维,将内部控制融入企业数字化转型的战略全局,使其成为驱动决策优化、资源配置与风险免疫的价值创造系统。未来,随着人工智能生成内容(AIGC)在财务报告中的初步应用,内部控制还需进一步探索对智能体行为的伦理约束与审计验证。唯有坚持理论创新与技术应用双轮驱动,方能助力中国企业在复杂多变的经济环境中行稳致远,为中国会计事业的现代化发展贡献实践智慧。