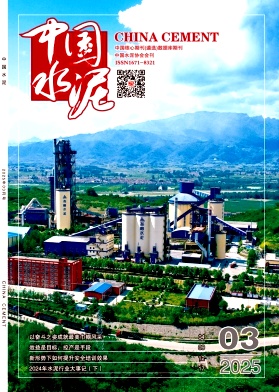
主管单位:中国建筑材料联合会
主办单位:中国水泥协会;中国建材技术装备总公司
编辑出版:《中国水泥》杂志社
邮发代号:82-739
创刊时间:1986
出 版 地:北京市
出版周期:月刊
期刊语种:中文
期刊开本:16开
国际标准连续出版物号:1671-8321
国内统一连续出版物号:11-4833/TU
绿色智造赋能转型:中国水泥行业高质量发展路径与实践
2025年,中国水泥行业在经历了产能置换的深度调整后,迎来了供需关系的再平衡。房地产投资增速放缓与基建投资结构优化,使得水泥需求总量进入平台期甚至下行通道。然而,这并非行业发展的“天花板”,而是倒逼产业升级的“发令枪”。正如《中国水泥》杂志持续追踪所显示,龙头企业正通过并购重组提升产业集中度,而中小企业则更侧重于细分市场的深耕与差异化竞争。
在这一背景下,单纯依靠产量驱动的增长模式已难以为继。行业决策者必须正视“减量”现实,将战略重心移向“提质”。这包括产品品质的稳定性、生产运行的高效性以及环境绩效的优越性。市场分析数据表明,高标号水泥、特种水泥的利润贡献率正在显著上升,这预示着下游市场对水泥功能属性的要求已从“基础建材”向“工程材料解决方案”转变。
二、 技术突围:节能降碳成为第一驱动力水泥生产技术的演进,当前正围绕“低碳”这一核心命题展开。传统的“两磨一烧”工艺在热效率提升上已逼近理论极限,因此,颠覆性技术的研发与集成应用成为焦点。
首先,替代原燃料技术(AFR)的规模化应用正在加速。利用生活垃圾衍生燃料(RDF/SRF)、废轮胎、生物质等替代传统燃煤,不仅能够降低化石能源消耗,更能通过水泥窑协同处置技术消纳城市废弃物,实现“城市净化器”的功能。实践案例表明,在热耗控制良好的前提下,燃料替代率每提升10个百分点,单位产品碳排放即可下降约5-8%。
其次,氢能煅烧、富氧燃烧等前沿技术正从实验室走向中试线。虽然距离商业化尚有距离,但其在降低碳排放强度的潜力已得到行业共识。此外,粉磨环节的节能改造同样不容忽视。高效的辊压机终粉磨系统、陶瓷研磨体技术的普及,以及基于大数据的智能粉磨优化控制,正有效降低单位电耗,为综合能耗的下降贡献显著力量。
三、 环保改造:从“末端治理”迈向“全流程管控”环保政策的持续收紧,特别是《关于推进实施水泥行业超低排放的意见》的落地,标志着行业环保改造进入深水区。超低排放不再是简单的除尘脱硝设备堆砌,而是要求实现从矿山开采、原燃料储运、熟料煅烧到水泥粉磨发运的全流程无组织排放管控。
在氮氧化物治理方面,“精准喷氨+智能脱硝”技术正在替代传统的SNCR,通过分级燃烧与选择性催化还原(SCR)的组合,在保证脱硝效率的同时,最大限度减少氨逃逸。在粉尘治理上,高效覆膜滤袋与电袋复合除尘技术的结合,已能稳定实现颗粒物排放浓度低于10mg/Nm³。值得一提的是,环保改造的效益正从“合规成本”向“碳资产收益”转变。通过环境监测数据的联网与碳交易市场的参与,领先企业正在将环保投入转化为市场竞争中的绿色壁垒。
四、 数智融合:打造“无人工厂”新范式数字化转型是水泥行业实现绿色转型的关键赋能器。当前,智能矿山、无人驾驶矿卡、设备预测性维护、AI窑操专家系统等应用已从概念验证进入常态化运行阶段。
通过部署覆盖“矿山-制造-质控-物流”全链路的工业互联网平台,企业能够实现生产数据的实时采集与云端分析。例如,基于机器学习算法的窑况识别系统,可提前15-30分钟预判窑内结圈或热工制度波动,从而自动调整喂料量与燃料配比,显著提升熟料质量的稳定性和热耗的优化空间。同时,数字孪生技术的应用使得工厂管理者能够在虚拟环境中模拟不同生产方案下的能耗与排放,为决策提供科学依据。智能制造不仅是减人增效的手段,更是实现极致能效和精准降碳不可或缺的基石。
五、 标准引领与市场展望行业的高质量发展离不开标准的支撑。随着《碳排放核算与报告要求》等国家标准的修订,水泥行业的碳数据基础将更加坚实。同时,低碳产品认证体系的建立,将引导下游采购向绿色低碳产品倾斜,形成“优质优价”的市场机制。
展望未来,中国水泥行业的竞争格局将呈现“强者恒强”与“专精特新”并存的局面。头部企业将通过布局海外市场、延伸砂石骨料及商混产业链来对冲国内需求波动;而具备技术特色的中小企业则可在低碳胶凝材料、海洋工程水泥等细分领域寻找蓝海。总体而言,行业正走在一条以绿色为底色、以智能为引擎的康庄大道上,虽挑战重重,但未来可期。